Онлайн Хазарт в България 2026: Пазарни Данни и Тенденции
 Available in US
Интернет бетинг бизнесът на 22-те лицензирани компании в България достига близо 1.1 млрд. лв. (562 млн. евро) за 2023 г. — ръст от ~10% спрямо 2022 г. Над 1 млн. активни онлайн играчи при население от около 7 млн. — тоест около 14% от всички пълнолетни българи залагат онлайн. Тези числа поставят България сред по-активните европейски пазари за онлайн залагане. Разбирането на тази пазарна реалност е важно за всеки, залагащ в България — независимо дали на дартс, Football или друг спорт.
Размер на БГ онлайн хазарт пазар
Приходите от онлайн хазарт в България са прогнозирани на €136.6 млн. за 2024 г. и е очаквано да нараснат до €168.7 млн. до 2028 г. (CAGR 5.42%). Пазарът на онлайн спортни залози достига €60.81 млн. за 2024 г. — около 44% от целия онлайн хазарт пазар.
Общите приходи в хазартния сектор в България надхвърлят ~820 млн. USD (2025), като онлайн сегментът е ~561 млн. евро. Над 1 млн. активни онлайн играчи при население от около 7 млн. — един от по-високите дялове в ЕС, сравнима с дялове в Естония и Чехия.
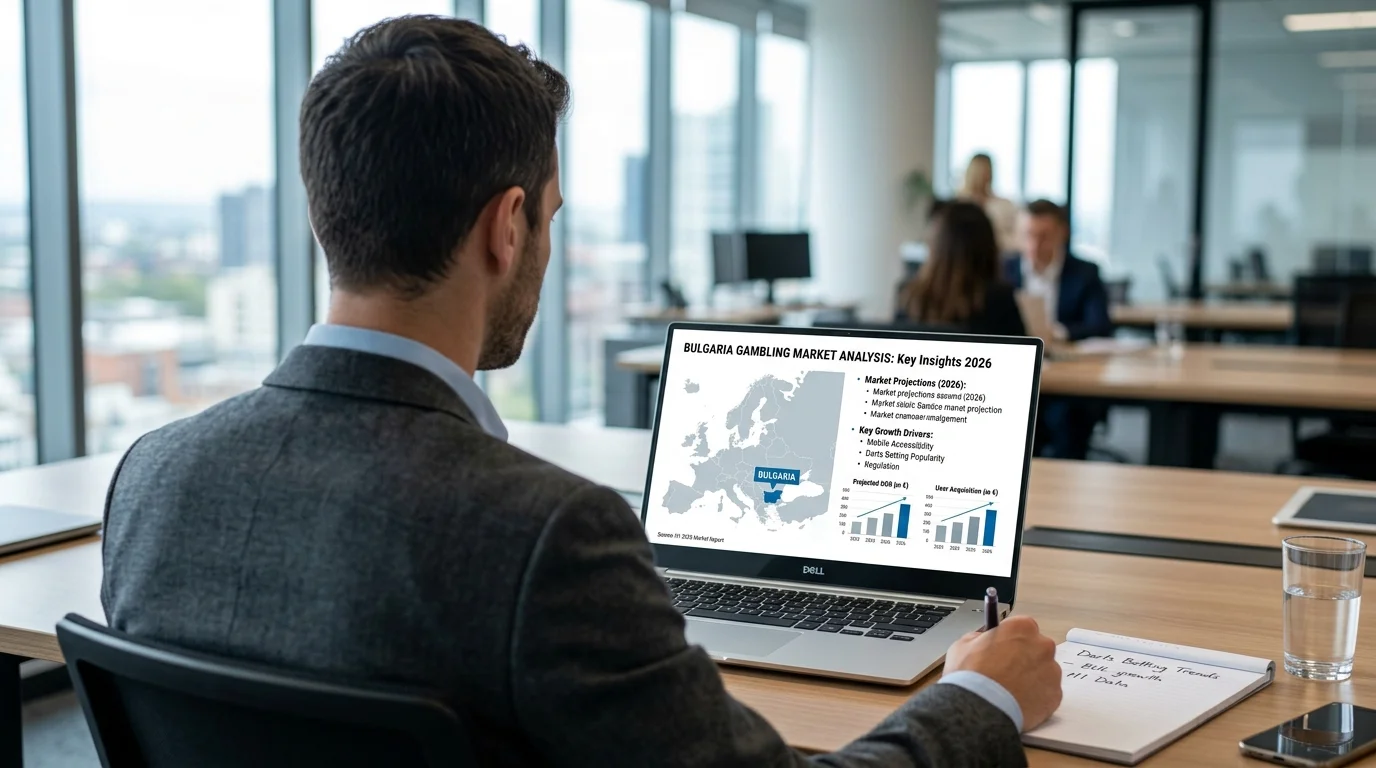
Интернет бетинг бизнесът на 22-те лицензирани компании в България достига близо 1.1 млрд. лв. (562 млн. евро) за 2023 г. — ръст от ~10% спрямо 2022 г. 22 лицензирани компании е относително компактен пазар — в Обединеното кралство са над 100 лицензирани оператора. Тази концентрация означава по-ниска конкуренция, но и по-малко разнообразие при условия и коефициенти.
Дартс конкретно: дартс залозите не се проследяват отделно в официалната БГ статистика. Оценката, базирана на общия спортни залози сегмент и европейски дялове на дартс, е около 3-5% от спортните залози в България — нишов, но нарастващ дял.
Данъчна рамка и регулация 2026
Хазартният сектор в България е допринесъл приблизително €102.3 млн. (BGN 200 млн.) в националния бюджет за 2024 г. С данъчната промяна от 2026 г. тази сума се очаква да нарасне значително.
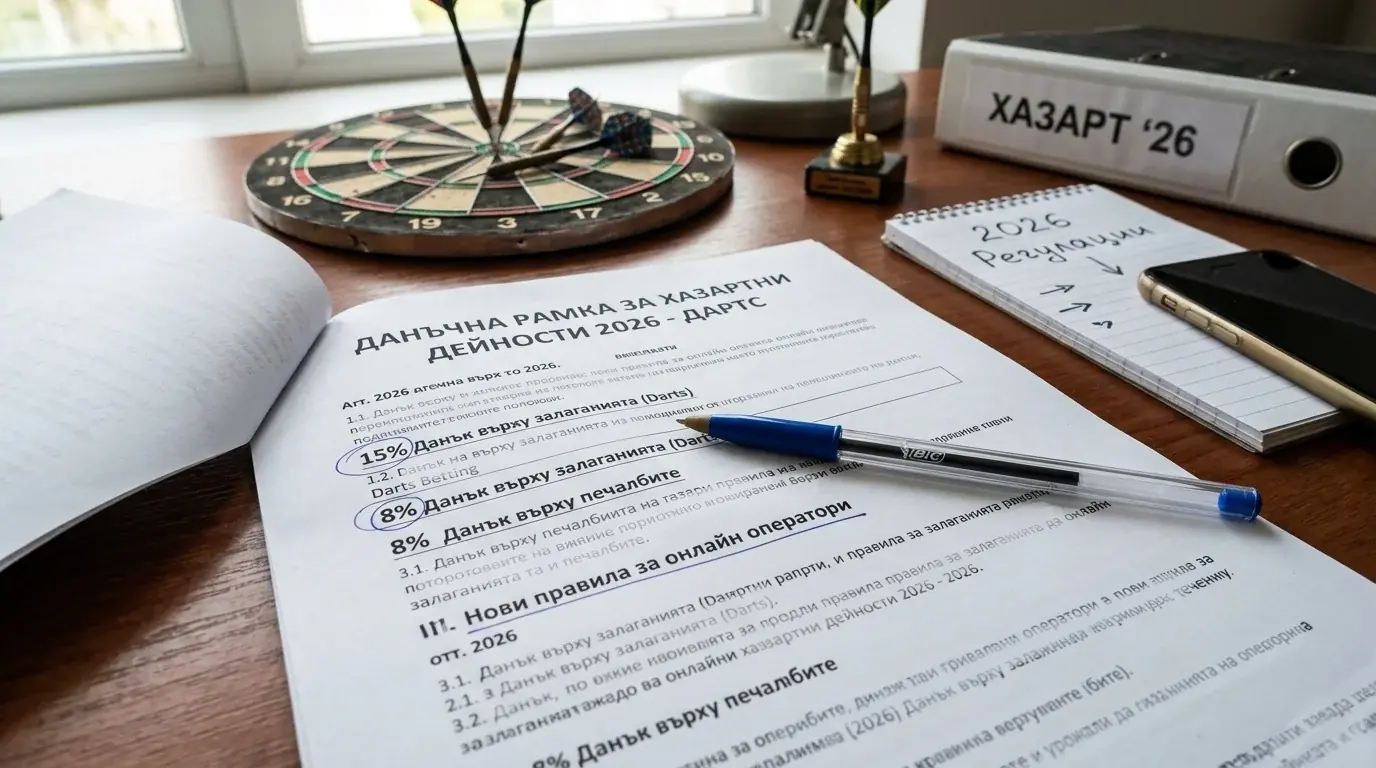
От 2026 г. България е повишила данъка върху брутния хазартен приход от 20% на 25% за онлайн залози. Еднократната лицензионна такса за онлайн оператор е около €204 500 за 5 години. Тези промени са в контекста на по-широка EU тенденция за по-строга регулация на онлайн хазарта.
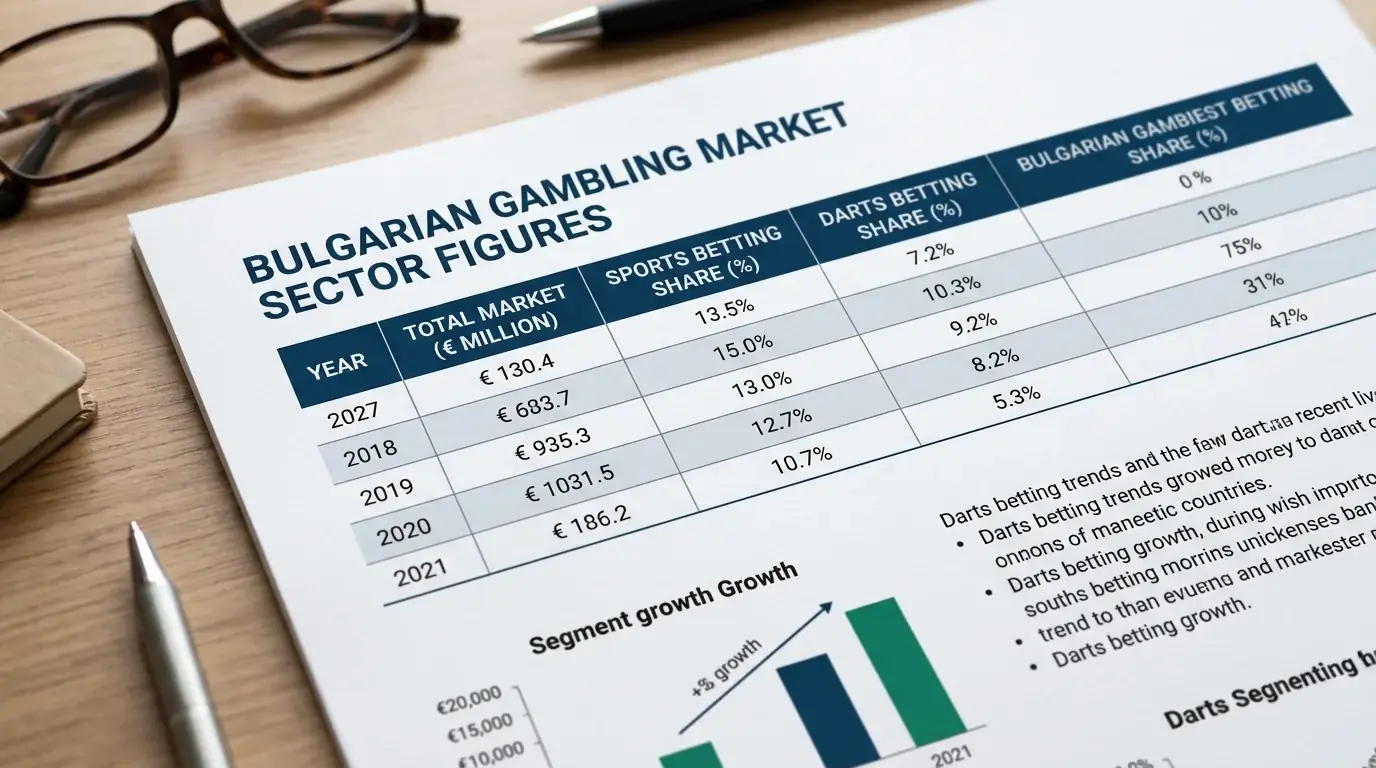
Ефектът на данъчното увеличение върху пазара: по-малките оператори, с по-нисък оперативен мащаб, са по-застрашени от излизане от пазара. По-големите (bet365, bwin, Betano) имат мащаба да поемат по-висок данъчен разход. Наблюдение за 2026 г.: провери дали коефициентите при по-малките оператори са се компресирали — знак за данъчна реакция.
Забраната за реклама от май 2024 г. продължава в сила. Операторите не могат да рекламират хазарт в медиите и на публични места. Това ограничава тяхната способност за привличане на нови клиенти и теоретично забавя пазарния ръст. На практика: игравшите вече играят — забраната влияе повече на нови, непознати с пазара потребители.
Потребителски профил и ARPU
Средният приход на потребител (ARPU) в онлайн хазарта в България е $390 за 2024 г. Брой потребители се очаква да достигне 441 600 до 2029 г. — ако сравниш с настоящия 1 млн. активни залагащи, числото означава, че „редовните“ залагащи (с достатъчен ARPU) са около 400-450 хиляди от общата активна база.
15% от младите хора (18-34 г.) съобщават за проблемно поведение при залози, срещу 2% при лицата над 55 г. 10% от мъжете — почти двойно спрямо жените — съобщават за проблеми. Демографският профил на БГ онлайн залагащите следва европейския паттерн: предимно мъже 25-45 г., технологично грамотни, с редовен онлайн достъп.
За дартс залозите конкретно: демографията е много близка — мъже 25-45 г. са и основната аудитория на PDC TV мачовете. Тази конгруентност обяснява защо дартс залозите в България нарастват — целевата аудитория за спорта и за залозите е почти идентична.
Растежни тенденции и прогнози
Онлайн казино сегментът в България расте с ~30% годишно, а спортните залози с ~12% годишно (2025-2029). Тази разлика е важна за контекста: казино е с по-висок ръст, но и с по-висок риск за проблемен хазарт (56% от казино играчите vs 17% от спортните залагащи достигат прагa на проблемния хазарт). Спортните залози — при цялата им вариативност — остават по-малко рискови по дефиниция.
Очаквана тенденция при спортни залози в България 2026-2028: нарастващ мобилен дял (от ~60% на ~75% от всички залози), по-голяма популярност на live залозите (от ~40% на ~55%), и нишови спортове като дартс и eSports с по-бърз ръст от традиционните (Football, Tennis). Тази тенденция директно означава: повече залагащи на дартс, по-голяма ликвидност при PDC пазарите, и постепенно по-ефективни пазари.
Рони Уориньър-Литъл, председател на PDPA, е изразил ясно ентусиазма около нарастващите призови фондове: „Нашият спорт е на невероятно място в момента.“ Тази инертност на растеж е видима и в залагателния пазар — и България не е изключение. За регулаторния контекст на БГ онлайн залагателния пазар, статията за регулация и лицензи дава детайлна правна рамка.
Перспективи за дартс залозите в България 2027-2028
Онлайн казино сегментът расте с ~30% годишно, спортните залози с ~12% годишно. При тези темпове, до 2028 г. общият БГ онлайн хазарт пазар ще надвишава €168 млн. Дартс залозите, следвайки европейската тенденция, ще са с по-бърз ръст от средния за спортни залози — прогнозирано 15-18% годишно в следващите 2 години.
Очаквано развитие при лицензираните БГ букмейкъри за дартс конкретно: по-широко покритие на Players Championship мачовете (при момента предимно TV само), нарастваща наличност на Women’s Series залози, и by-player специфични пазари за редовните PDC звезди. Ако PDC продължи да разраства телевизионния продукт в Германия, Холандия и Скандинавия — тези нови зрители ще донесат и нова залагателна ликвидност, подобрявайки ценообразуването на всички европейски пазари, включително БГ.
Практически съвет за навигация на БГ пазара в 2026 г.: следи НАП регистъра ежемесечно. При данъчна промяна и нарастваща регулаторна тежест, е възможно по-малки оператори да не обновят лиценза си. Ако твоят букмейкър изпадне от лицензирания регистър — смени при нов оператор преди да имаш значителни средства при стария. Превантивната проверка отнема 5 минути; реакцията след изтичане на лиценз може да отнеме месеци.
Колко са активните онлайн залагащи в България и каква е средната им стойност?
Над 1 млн. активни онлайн играчи при население от около 7 млн. (14% от пълнолетните). Средният приход на потребител (ARPU) е $390 за 2024 г. ‘Редовните’ залагащи с по-висок ARPU са около 400-450 хиляди. Общите приходи на пазара (~820 млн. USD) разделени на активните потребители дават около $820 на потребител — разликата спрямо ARPU отразява концентрацията при ‘тежките’ залагащи.
Как данъкът от 25% от 2026 г. ще промени предлагането на букмейкърите?
Данъчното увеличение от 20% на 25% е допълнителни 5 процентни пункта данък за операторите. При годишни приходи от 1.1 млрд. лв., допълнителният данъчен разход е ~50 млн. лв. Реакциите на операторите: (1) компресиране на маржовете (по-ниски коефициенти) за частично компенсиране, (2) намаляване на бонусни програми, (3) по-малки оператори могат да излязат от пазара. Следи 2026-2027 за промени в коефициентите при конкретните оператори.
Изготвено от редакцията на „Дартс Залози”.